

Vergleich – Frühstart-Rente versus Juniordepot
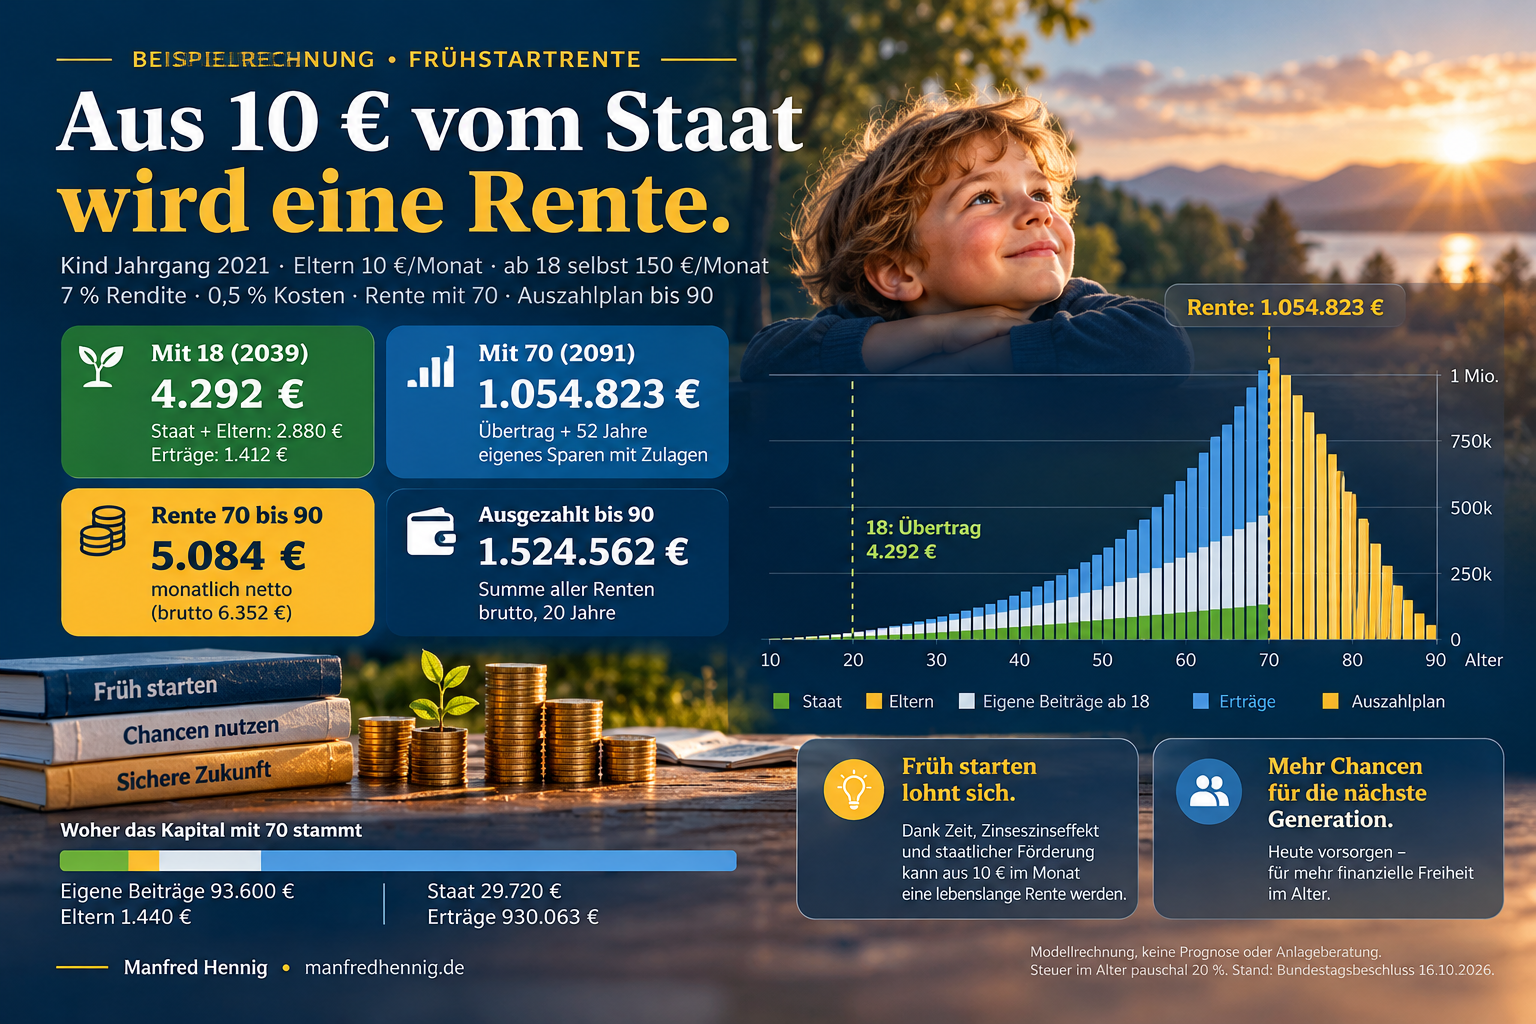
Künftig zahlt der Staat jedem Kind von 6 bis 18 Jahren 10 € im Monat in ein eigenes Vorsorgedepot, die Frühstartrente. Viele Eltern und Großeltern fragen sich jetzt: Reicht das, oder ist ein klassisches Juniordepot besser? Die ehrliche Antwort lautet: Die 10 € sollten Sie auf jeden Fall mitnehmen. Ob Sie darüber hinaus auch Ihr eigenes Geld in die Frühstartrente stecken, ist eine andere Frage, und hier entscheiden vor allem drei Punkte.
Meine Empfehlung: Die staatlichen 10 € in der Frühstartrente kassieren und eigene Sparbeiträge in ein günstiges Juniordepot lenken. Die Tabelle zeigt die Unterschiede im Detail, der Rechner, was das in Euro bedeutet.
Die Unterschiede im Überblick
| Kriterium | Frühstartrente | Juniordepot |
|---|---|---|
| Rechtsgrundlage | Frühstartrentengesetz, vom Bundestag am 16.10.2026 beschlossen | Normales Wertpapierdepot, seit Jahren am Markt |
| Staatliche Förderung | 10 € im Monat vom Bund für Kinder von 6 bis 18 Jahren | Keine |
| Zusätzliche Einzahlungen | Bis 6.840 € im Jahr möglich | Keine gesetzliche Grenze |
| Verfügbarkeit | Gesperrt bis zur Regelaltersgrenze | Ab Volljährigkeit frei verfügbar, z. B. für Ausbildung oder Führerschein |
| Besteuerung | In der Ansparphase steuerfrei, die Auszahlung im Alter wird voll versteuert | Nur Kursgewinne werden besteuert, Grundfreibetrag und Sparerpauschbetrag des Kindes machen das oft steuerfrei |
| Kosten | Kostendeckel 1,0 % pro Jahr (nur Standarddepot) | Frei wählbar, breite ETFs ab ca. 0,12–0,25 % pro Jahr |
| Mit 18 Jahren | Weitersparen bis zur Rente oder Wechsel in einen zertifizierten Altersvorsorgevertrag | Wird ein ganz normales Depot des jungen Erwachsenen |
| Ohne eigenen Vertrag | Förderung fließt automatisch in eine Sammelanlage | Entfällt |
Rechner: Wie viel Rente bleibt am Ende?
Beide Varianten mit derselben Sparrate bis zur Rente. Danach wird das Kapital per Auszahlplan als monatliche Rente ausgezahlt. Den Unterschied machen nur Kosten und Steuern. Alle Werte können Sie ändern.
Berechnung im Detail
| Kennzahl | Frühstartrente | Juniordepot |
|---|
👉 Wie viel aus den 10 € vom Staat bis zur Rente werden kann, zeigt mein Frühstartrente-Rechner.
Vereinfachte Modellrechnung, keine Anlageberatung. Rendite nach Kosten = Rendite minus Kosten, monatliche Einzahlung und Verzinsung. Die Förderung von 10 € ist Teil der Sparrate und fließt bis zum 18. Geburtstag. Rentenphase: Das Kapital bleibt angelegt (Rendite minus Kosten) und wird bis zum gewählten Alter in gleichen Monatsraten aufgebraucht. Frühstartrente: Jede Rentenzahlung wird voll mit dem persönlichen Steuersatz versteuert. Juniordepot: Abgeltungsteuer nur auf den Gewinnanteil der Entnahmen, als Monatsdurchschnitt; Sparerpauschbetrag und Vorabpauschale bleiben unberücksichtigt und würden das Ergebnis noch verbessern. „Heutige Kaufkraft“ rechnet die Beträge mit der gewählten Inflationsrate auf den heutigen Geldwert zurück (Renten zum Rentenbeginn, Restvermögen zum Rentenende). Gleiche Rente im Juniordepot: monatliche Entnahme so bemessen, dass nach Abgeltungsteuer auf den Gewinnanteil dieselbe Netto-Rente bleibt; Gewinnanteil nach Durchschnittsmethode, Restvermögen nach Steuer bei vollständigem Verkauf. Stand: Oktober 2026.
Hier die Quellen aus meiner Recherche:
Zur Kostenobergrenze von 1 % (Frühstartrente / Standarddepot):
- Finanztip: „Aktuell ist wie beim AV-Depot aber noch eine Kostenobergrenze von 1 % pro Jahr geplant. Das ist aus unserer Sicht zu hoch und würde langfristig einen spürbaren Teil der Rendite auffressen.“ Und weiter: weltweit streuende passive Aktien-ETFs gibt es heute bereits für rund 0,2 Prozent pro Jahr, und Finanztip hatte im März 2026 bereits einen Kostendeckel von 0,5 % gefordert, unterstützt von über 250.000 Petitions-Unterzeichnern. Quelle: finanztip.de, „Frühstart-Rente: Bekommen wirklich alle Kinder 10 Euro im Monat?“ (https://www.finanztip.de/daily/fruehstart-rente-bekommen-wirklich-alle-kinder-10-eur-im-monat/) und Pressemitteilung finanztip.de vom 24.07.2026 (https://www.presseportal.de/pm/112681/6320449)
- Versicherungsjournal: „Alle Anbieter der geförderten Altersvorsorge haben diese Standarddepot-Verträge in ihrem Angebot und nur für diese Verträge gilt der Effektivkostendeckel von einem Prozent.“ Quelle: versicherungsjournal.de, „Frühstartrente: Gesetzentwurf sorgt für Empörung“ (https://www.versicherungsjournal.de/markt-und-politik/fruehstartrente-gesetzentwurf-sorgt-fuer-empoerung-156348)
- MarketScreener/dpa zur gesetzlichen Grundlage des Deckels (auch für das allgemeine Standard-Altersvorsorgedepot, Bundestagsbeschluss 27.03.2026): „Für ein neues Standard-Altersvorsorgedepot gilt künftig eine Kostenobergrenze von 1,0 Prozent der Effektivkosten.“ Quelle: de.marketscreener.com (https://de.marketscreener.com/boerse-nachrichten/bundestag-beschliesst-riester-nachfolge-klingbeil-kuendigt-fruehstartrente-an-ce7e51dbdc88f023)
- BMF-Referentenentwurf selbst (Primärquelle, 22.07.2026): bundesfinanzministerium.de, „Entwurf eines Gesetzes zur Einführung einer Frühstartrente“ (https://www.bundesfinanzministerium.de/Content/DE/Gesetzestexte/Gesetze_Gesetzesvorhaben/Abteilungen/Abteilung_IV/21_Legislaturperiode/2026-07-21-FruehStRG/0-Gesetz.html)
Zu den TER-Werten für Juniordepots (0,22–0,25 % etc.):
- Handelsblatt-Vergleich: konkret der Vanguard FTSE All World mit 0,22 % TER, der Vanguard ESG Global All Cap mit 0,24 % TER und der Vanguard LifeStrategy 80 % Equity mit 0,25 % TER bei Trade-Republic-Kindergeld; bei Scalable Capital liegen die ETF-Produktkosten ab 0,12 Prozent, bei „Scalable Wealth“ ist die Verwaltungsgebühr bis 18 auf null gesetzt. Quelle: handelsblatt.com, Vergleich „Frühstart-Rente: Das Altersvorsorgedepot für Kinder“ (https://www.handelsblatt.com/vergleich/fruhstart-rente/)
Für die Modellrechnung habe ich 0,25 % TER angesetzt – ein realistischer, eher konservativer Wert im Vergleich zu den günstigsten am Markt verfügbaren Angeboten (0,12–0,22 %).


Ein Kommentar
Die Kommentare sind geschlossen.